植牙保險先看三個條件
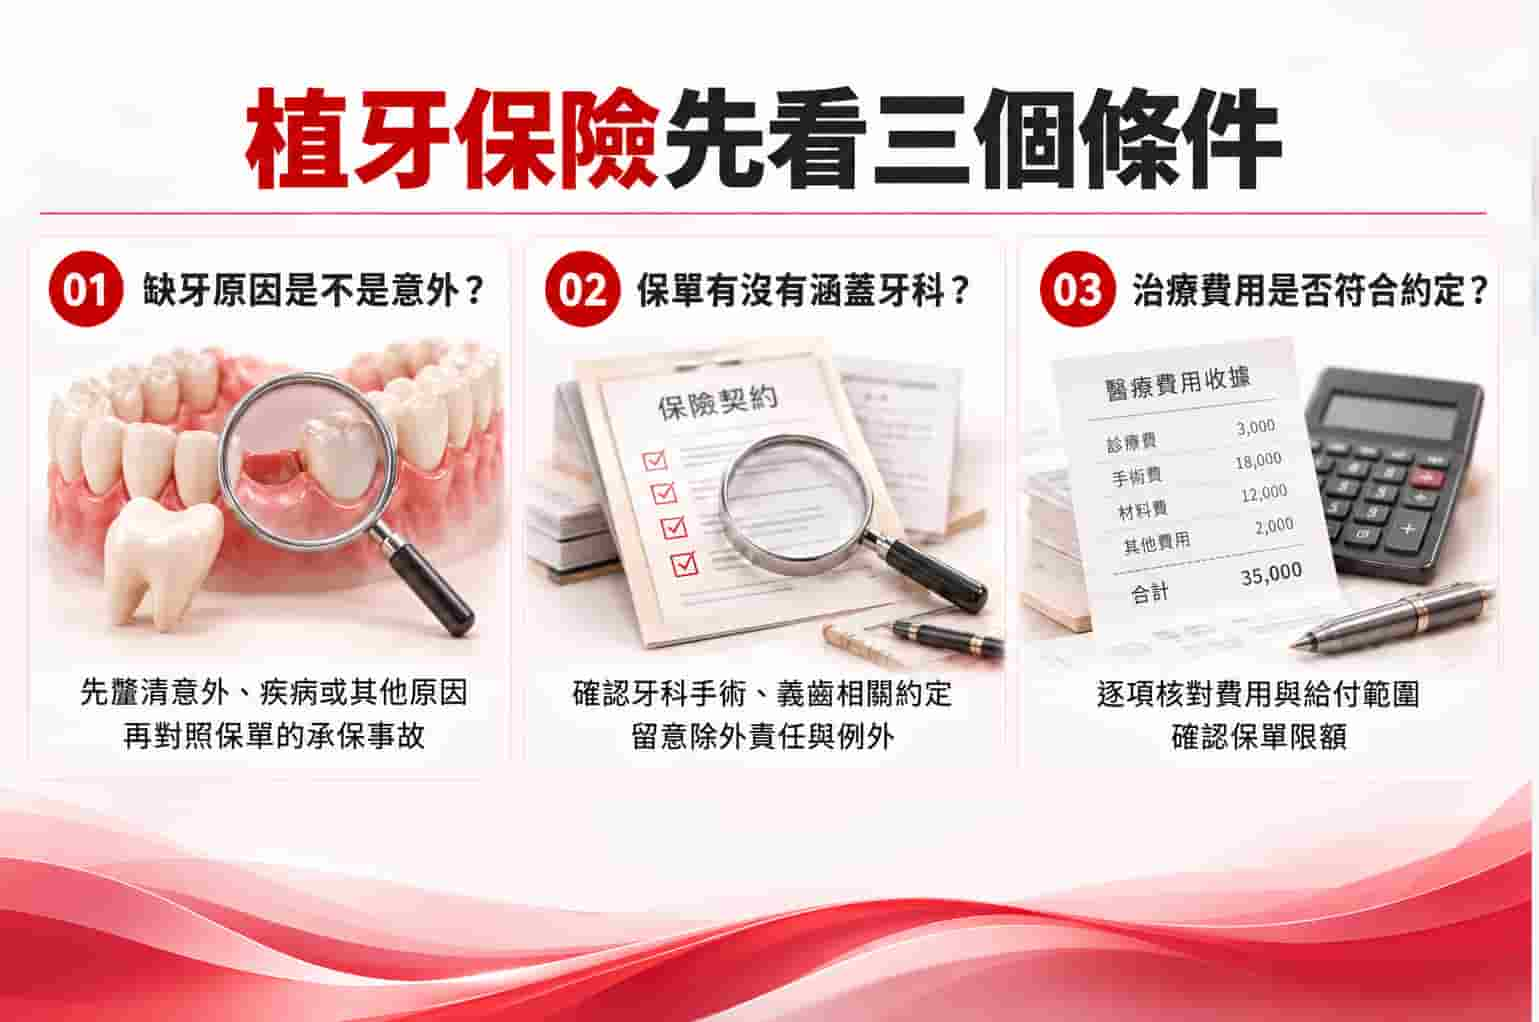
* 圖示為判讀方向,實際理賠仍依保單條款與審核結果確認。
判斷植牙能不能申請理賠,最重要的不是先找「哪一種保險會賠」,而是把事故原因、保單保障與治療項目對起來。這三個條件若沒有先確認,很容易把別人的理賠經驗誤套到自己的保單。
缺牙原因是不是意外?
依《保險法》第 131 條,傷害保險所稱的意外傷害,是指「非由疾病引起之外來突發事故」。
因此,如果牙齒受損與外來突發事故有關,才可能進一步檢查傷害保險或傷害醫療保障是否符合給付條件;若缺牙主要來自疾病,則不能只因最後接受植牙,就直接視為意外傷害理賠。
保單有沒有涵蓋牙科?
即使同樣是「醫療險」,牙科手術、裝設義齒或其他附屬品的處理方式也可能不同。金管會住院醫療費用保險單示範條款列有牙科手術及義齒相關的除外與例外設計,因此實際判斷仍要回到你手上的保單條款,而不是只看保險名稱。
治療費用是否符合約定?
對實支實付型傷害醫療而言,傷害保險單示範條款的傷害醫療附加條款是以意外傷害事故後、在合格醫院或診所治療的實際醫療費用為給付基礎,並受保單約定限額限制。
這代表「有收據」只是申請資料的一部分,仍須先符合承保事故與條款要件。
快速判讀表
| 先看什麼? | 你要確認的問題 | 為什麼重要? |
|---|---|---|
| 缺牙原因 | 是意外事故、疾病,還是其他原因? | 影響是否符合傷害保險的意外定義。 |
| 保障範圍 | 保單是否包含傷害醫療、住院醫療或其他牙科相關保障? | 不同商品的承保與除外責任可能不同。 |
| 費用項目 | 手術、醫療材料、義齒或其他費用,在條款中怎麼約定? | 同一療程中的不同費用,不一定適用相同給付方式。 |
不同保單怎麼判讀?
搜尋植牙保險時,最常見的問題是「意外險、實支實付或其他醫療險,哪一種會賠?」較安全的判讀方式,是先知道各類保障通常在看什麼,再對照自己保單的實際條款。
傷害醫療看事故原因
依金管會傷害保險單示範條款,傷害醫療給付的前提是被保險人先遭受符合定義的意外傷害事故,再於約定期間內接受治療。若牙齒損傷與意外事故具有因果關係,才有進一步檢查醫療費用是否落在保障範圍的必要。
住院醫療看除外責任
住院醫療費用保險單示範條款第 4 條以被保險人在契約有效期間內,因約定的疾病或傷害住院診療為給付前提。
第 11 條則分別規範:非因當次住院事故治療目的所進行的牙科手術,屬不負給付責任的情形;裝設義齒等附屬品原則上也不給付,但因遭受意外傷害事故所致者例外,且其裝設以一次為限。
這項義齒例外並不表示一般門診植牙可適用住院醫療給付;實際仍應依個別保險契約、住院與治療事實,以及費用項目判斷。
這也是為什麼不能把「醫療實支實付」直接等同於「植牙費用可全額理賠」。
其他牙科保障看個別條款
如果保單另外約定牙科治療、牙齒重建或特定牙科給付,應直接查看該契約的給付項目、等待期間、除外責任、次數與金額上限。不同公司的商品設計可能不同,不能用其他人的保單名稱或理賠結果推定自己的保障。
此外,金管會人身保險商品審查應注意事項明確指出,因傷害所致需要牙齒手術或裝設義齒等附屬品者,商品可以約定金額限制。換句話說,即使屬於可申請的情況,也仍可能受到個別保單限額約束。
理賠前先做四個確認
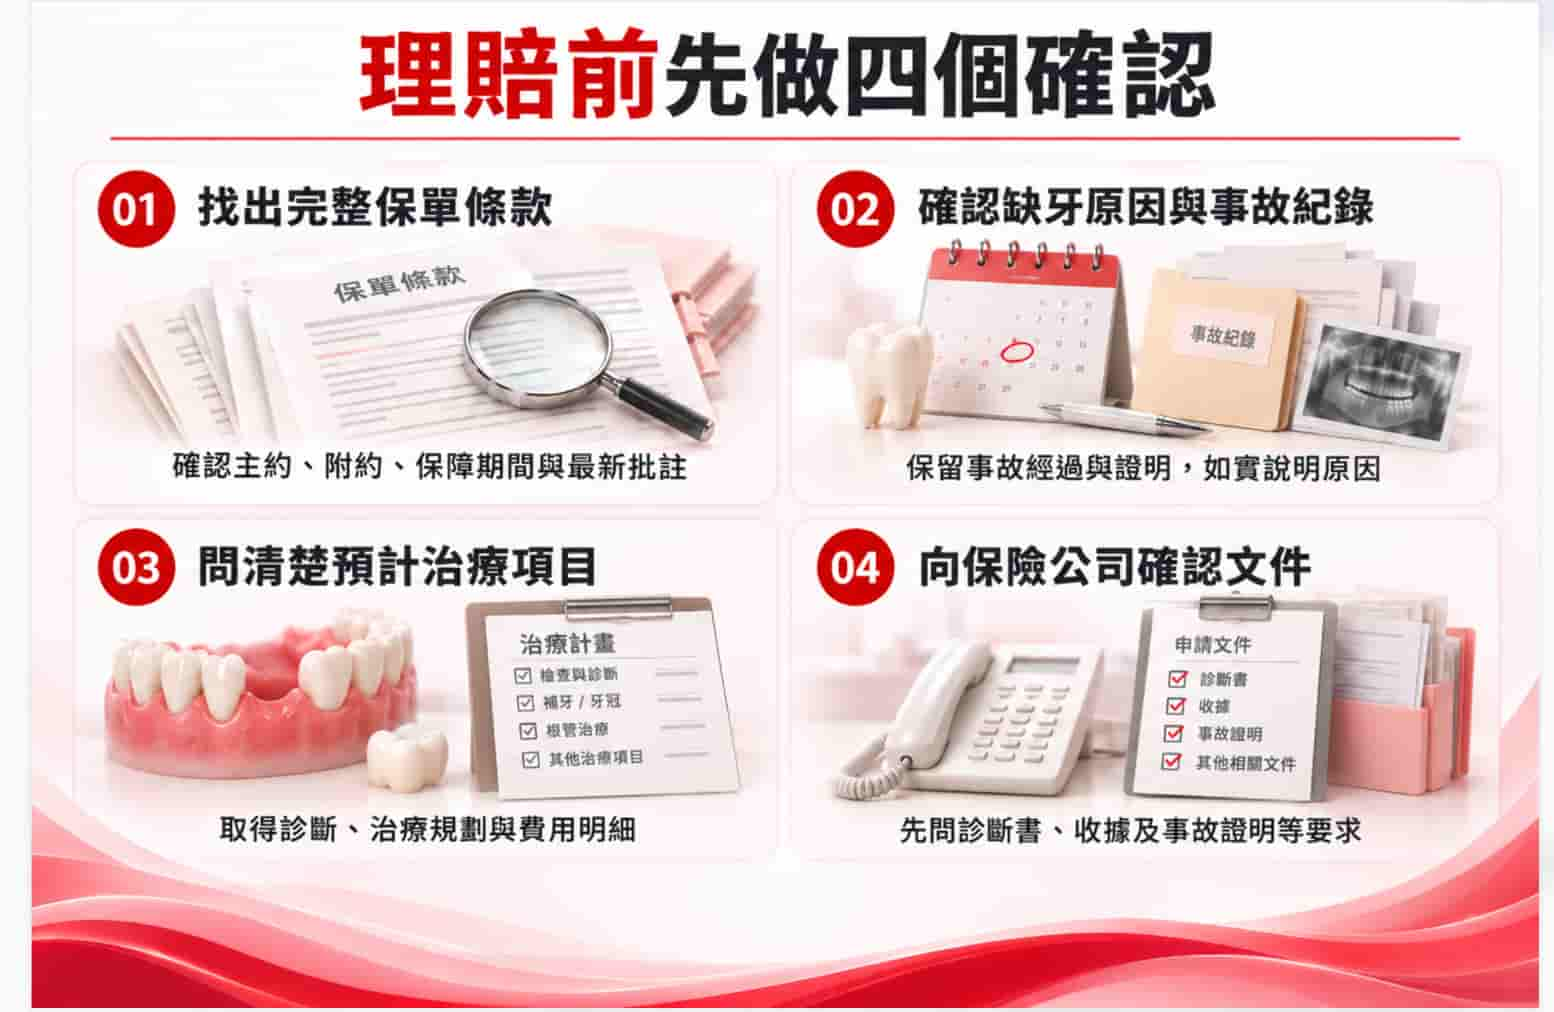
* 申請前確認事項示意,所需文件依保單及保險公司要求準備。
如果已經知道自己可能需要植牙,與其先問「能賠多少」,更實用的做法是先把保單與治療資訊整理完整,再向保險公司確認。以下四個步驟可降低資訊落差。
- 先找出完整保單條款
確認投保公司、商品名稱、主約/附約、保障期間與最新批註,不只看保單首頁或業務員口頭說明。
- 確認缺牙原因與事故紀錄
若與意外有關,保留事故時間、地點、經過與相關證明;若是疾病造成,則依疾病與醫療保障條款判讀,不要把原因改寫成意外。
- 先問清楚預計治療項目
向牙醫療院所確認診斷、預計治療方式與費用明細,再把項目逐一對照保單中的手術、醫療費用、義齒或附屬品定義。
- 直接向保險公司確認文件
不同保單可能要求不同文件。正式申請前,可先詢問是否需要診斷書、收據正本、費用明細、事故證明或其他資料,避免療程後才發現文件不足。
申請理賠要準備什麼?
實際申請文件要以個別保單與保險公司要求為準;不過,若是傷害醫療相關申請,可以先準備能證明事故、診斷與費用的資料,讓保險公司判斷是否符合條款。
依傷害保險單示範條款的申領文件,常見資料包含保險金申請書、保險單或謄本、醫療診斷書或住院證明、必要時的意外事故證明、醫療費用明細或收據,以及受益人身分證明。個別商品仍可能增減文件,送件前應以自己的保單與保險公司通知為準。
• 診斷證明:應能對應實際診斷與治療內容。
• 醫療費用明細與收據:保留原始文件,並先確認保單是否要求正本。
• 意外事故證明:若主張傷害保險給付,依個案準備可支持事故發生與因果關係的資料。
• 保單與申請書:確認商品名稱、附約與申請項目是否一致。
哪些情況容易出現落差?
植牙理賠常見的落差,通常不是「植牙這項治療本身」單一因素,而是事故原因、保單定義與費用項目沒有對上。以下情況尤其需要先查條款。
- 缺牙由疾病造成,但申請的是只承保意外傷害的保障。
- 保單對牙科手術、義齒或附屬品設有除外責任或金額限制。
- 實際治療費用包含多個項目,但申請時把所有費用都視為同一種給付。
- 只有口頭詢問或他人經驗,沒有確認自己保單的條款與批註。
- 事故、診斷或費用文件不足,無法讓保險公司核對理賠要件。
理賠有爭議怎麼處理?
如果保險公司做出的理賠結果與你的理解不同,先要求對方說明依據的保單條款、除外責任與事實認定,再整理診斷、事故、費用及往來紀錄。若仍無法解決,可以依金融消費爭議程序處理。
依《金融消費者保護法》第 13 條,金融消費者應先向金融服務業提出申訴;金融服務業應在收受申訴後 30 日內處理並回覆。
不接受處理結果,或保險公司收受申訴後逾 30 日未處理者,可於收受處理結果或該期限屆滿之日起 60 日內向爭議處理機構申請評議。
植牙保險常見問題
植牙一定可以用實支實付嗎?
不一定。實支實付仍要看是哪一種保險、承保事故、牙科手術或義齒是否屬於給付範圍,以及保單是否設有除外責任與限額。不能只用「有手術、有收據」判定一定會理賠。
意外撞斷牙齒後植牙會賠嗎?
有可能,但仍須逐項確認。首先要看事故是否符合保單對意外傷害的定義,再確認後續牙科治療是否與該事故具有因果關係,以及相關費用是否落在保單保障與限額內。
牙周病造成缺牙能申請嗎?
若申請的是傷害保險,疾病造成的缺牙通常不符合「非由疾病引起之外來突發事故」這項意外傷害定義;但你是否另有其他醫療或牙科相關保障,仍需查看個別保單條款,不能用單一答案涵蓋所有商品。
植牙前可以先問保險公司嗎?
可以,而且建議把保單名稱、預計治療內容與可能需要的文件一起確認。若保險公司無法預先承諾理賠結果,也可先確認條款位置、申請項目與文件要求,保留書面或客服紀錄供後續核對。
理賠被拒絕就沒有辦法了嗎?
不一定。可以先請保險公司說明拒賠依據,核對是否與你的保單條款、事故事實及醫療資料一致。若仍有爭議,可先向保險公司申訴;未獲妥適處理時,再依金融消費爭議程序申請評議。
先用條款確認保障範圍
回到最重要的問題:植牙保險有理賠嗎?答案不是單純的「有」或「沒有」。先確認缺牙是因意外還是疾病,再查看自己的保單是否承保相關牙科治療、義齒或醫療費用,最後核對限額、除外責任與申請文件,才是比較可靠的判斷方式。
如果你正準備接受植牙治療,可先請牙醫療院所提供診斷與治療規劃,再向保險公司確認保單條款與所需文件。不要只依他人的植牙保險經驗推定自己的理賠結果,也不要把保險理賠與是否適合接受植牙混為同一個決策。
BiomateSWISS 衛教提醒
本文內容為一般植牙衛教與資訊判讀參考,不能取代牙醫師的診斷或治療建議。實際治療方式、風險、療程與修復選擇,仍須由合格牙醫師依個人健康狀況、口腔檢查與必要影像評估;治療後若出現持續疼痛、出血、腫脹、麻木、化膿或其他不適,應儘速回診。